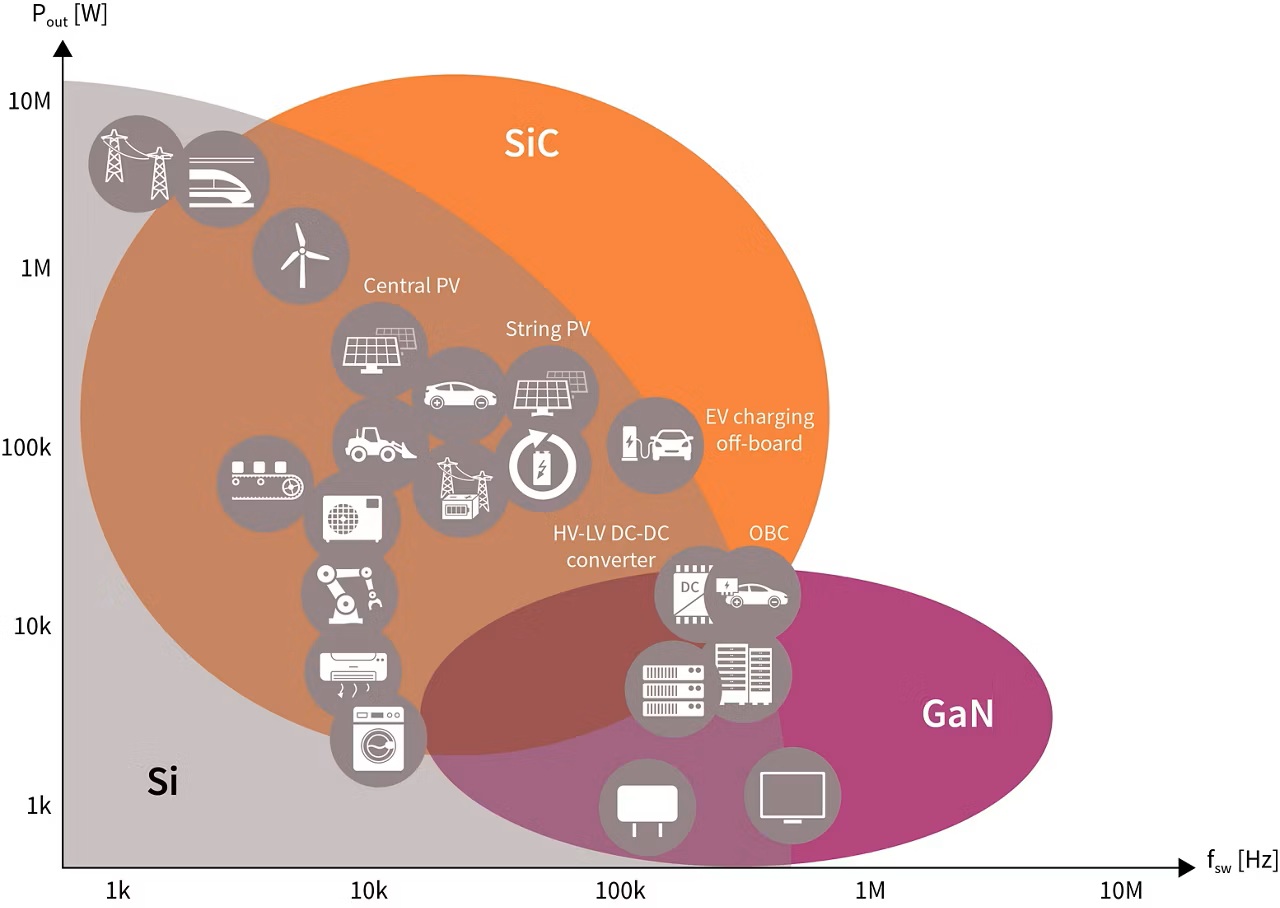
功率半導體主要負責電能的轉換、開關與調控,與主要負責運算的CPU、GPU不同。常見功率半導體元件包括二極體(Diode)、MOSFET與IGBT,應用涵蓋電源供應、伺服器、電動車、工業設備與電網等領域。近年隨著高效率、高頻及高壓應用需求增加,SiC與GaN等寬能隙(WBG)功率元件的發展也受到關注。
AI運算帶動資料中心電力需求
AI運算持續增加,資料中心的用電需求與機櫃功率密度也同步提升。AI機櫃功率密度在過去十年間大幅提升,單一機櫃功率由數十kW逐步朝數百kW甚至1 MW發展。
AI資料中心的電力需求與傳統雲端資料中心有所不同,除了功率密度提高,功率曲線也由相對平坦、可預測的型態,轉變為數千顆晶片同步運作所造成的尖峰與高度波動。同時,當AI訓練系統發生供電問題時,影響範圍也可能由單一VM擴大至分散式訓練系統。
因此,從電網到晶片(Grid-to-Chip)的整體電力傳輸鏈成為AI系統的重要課題。電力在各階段進行轉換,每一個轉換環節的效率都會影響整體系統損耗。
800 VDC供電架構受到關注
隨著AI機櫃功率提高,傳統供電架構面臨更高的電流與損耗,因此資料中心開始朝更高電壓的供電架構發展。
NVIDIA於2025年GTC提出800 VDC資料中心機櫃架構,規劃將AC轉換為800 VDC後,再直接配電至機櫃,最後降壓供應GPU。未來也可進一步與中壓電網及儲能系統連接。
在此架構下,電力轉換的位置與元件規格都將有所變化。高壓側可對應1200 V SiC、650 V GaN等功率元件,板端則有100 V級GaN的應用需求。
供電逐步靠近GPU
除了資料中心入口端的供電架構,晶片端的供電也面臨新的挑戰。
先進製程持續微縮,使晶片工作電壓進一步降低至1 V以下。當封裝功率維持在一定水準時,電壓降低將使所需電流增加,因此電流密度與供電損耗問題更加明顯。
在ISPSD 2026 Plenary中,AMD首席電源架構師Ahmed Abou-Alfotouh指出,AI系統的限制可能首先來自供電,而非算力。
其中一項發展方向是垂直供電(Vertical Power Delivery, VPD),將供電進一步靠近GPU封裝,以因應高功率AI晶片的供電需求。
隨著供電位置由機櫃入口逐步延伸至GPU封裝下方,GaN、工程基板與圖案化磁性元件等也成為相關技術發展的重要項目。
Si仍為市場主體,WBG材料持續發展
目前功率半導體市場仍以矽(Si)元件為主,MOSFET、IGBT及FRD等技術成熟,具有成熟製程、成本較低及供應鏈完整等優勢。
不過,矽材料的臨界電場約為0.3 MV/cm,在耐壓與導通電阻之間存在限制;IGBT則受到少數載子調變影響,開關速度受到限制。隨著功率元件效率需求提升,SiC與GaN等寬能隙材料逐漸擴大應用。
SiC:高壓應用
SiC具有高耐壓、高效率等特性,目前主要應用於電動車及其他高壓電力系統。隨著高壓直流供電及高效率電力轉換需求增加,SiC的高壓應用受到關注。
另一方面,隨著SiC基板產能擴大與8吋技術持續發展,基板成本也逐步下降。
GaN:高頻應用
GaN的主要優勢在於高速開關與高頻操作,過去主要應用於快充等產品,隨著AI伺服器對高效率與高功率密度電源的需求增加,GaN也逐步朝伺服器及資料中心應用發展。
SiC與GaN在功率半導體中的應用方向有所區分,SiC以高壓應用為主,GaN則著重高頻應用。
Ga₂O₃:超高壓應用候選材料
氧化鎵(Ga₂O₃)是下一世代超寬能隙功率半導體的候選材料之一。其能隙約4.5~4.9 eV,臨界電場約8 MV/cm,具有高耐壓潛力。
Ga₂O₃目前仍處於技術發展階段,主要挑戰包括熱導率較低、缺乏實用p型摻雜,以及缺陷密度與可靠度等問題。現階段可望應用於10 kV以上的超高壓領域,例如HVDC、固態變壓器與脈衝功率等。
不同材料對應不同應用需求
目前Si仍是功率半導體市場的主要材料,SiC以高壓、高效率應用為主,GaN則朝高頻、高功率密度方向發展,Ga₂O₃則持續進行超高壓應用的技術開發。
隨著AI運算與資料中心功率需求增加,功率半導體材料與元件也持續朝高電壓、高頻率、高效率及高功率密度方向發展,不同材料將依據各自的特性對應不同應用領域。